'선구매 후결제(BNPL)'의 숨겨진 심리학: BNPL이 위험한 진짜 이유
- Business & Marketing
- Exienent
- · 수정
선구매 후결제(BNPL)는 결제 금액을 작은 '무이자' 할부로 쪼개서 소비를 고통 없이 느끼게 만들고, 바로 그 점 때문에 위험합니다. 지불의 심리적 고통을 마비시키고, 가맹점 수수료와 연체료로 돈을 벌며, 나도 모르는 사이에 미래 소득을 묶어 버립니다.
BNPL의 늪은 어떻게 시작될까?
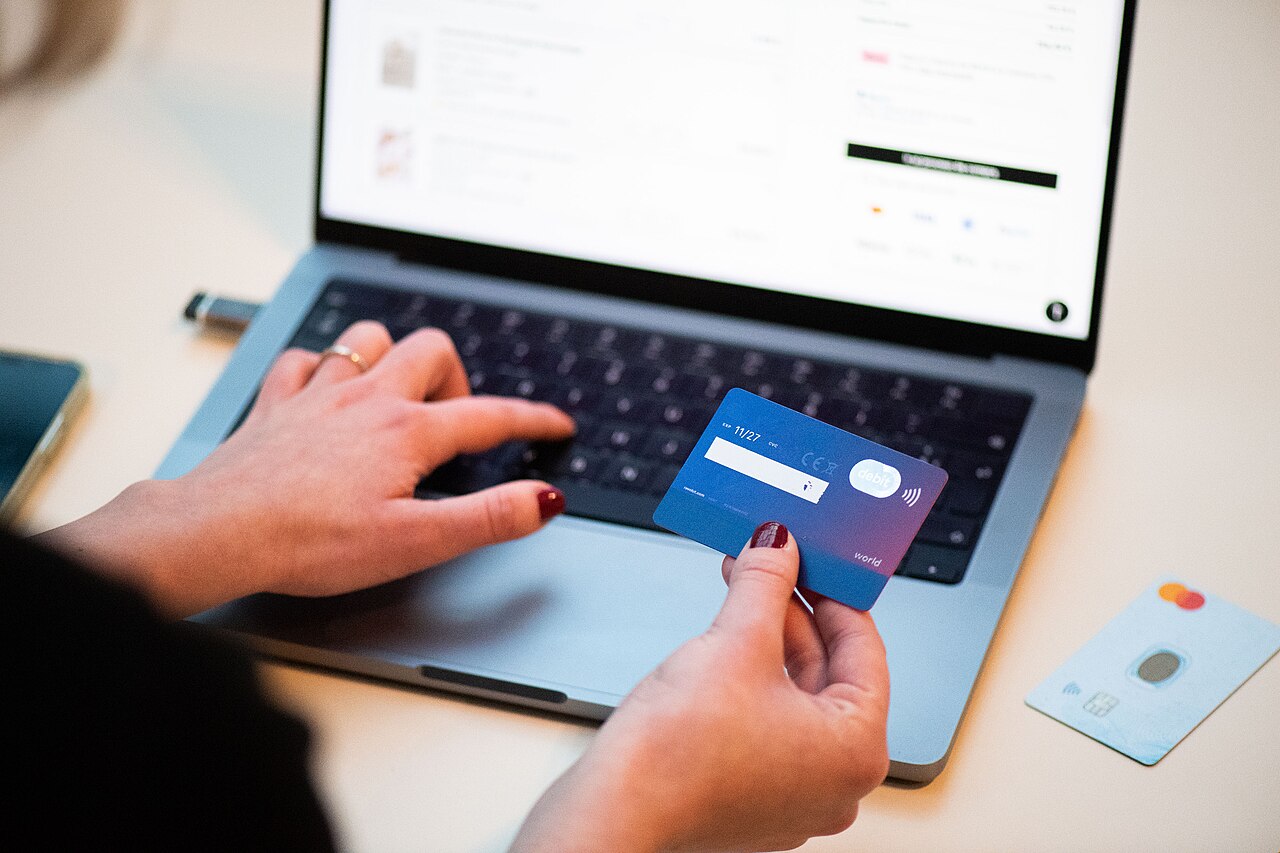
대개 그럴듯해 보이는 한 번의 구매에서 시작됩니다. 2024년 즈음부터 온라인 결제창마다 새로운 버튼이 눈에 띄기 시작했습니다. *"무이자 4개월 할부로 결제하세요!"*라며 친절하게 유혹하는 버튼이었죠. 신용카드 빚을 진 적도 없고 감당할 수 있는 범위에서만 소비한다고 자부하는 사람도 혹하기 쉽습니다.
예를 들어 재택근무용으로 40만 원짜리 새 모니터가 사고 싶다고 해 봅시다. 당장 40만 원을 내는 것보다, 2주에 한 번씩 10만 원만 내면 되는데 굳이 한 번에 결제할 필요가 있나? 그렇게 버튼을 누르게 됩니다.
이런 일이 몇 번 반복되면 할부가 쌓입니다. 인생을 망칠 만큼 거대한 빚은 아닐 수 있지만, 몇 달 전에 사서 이젠 별 관심도 없는 물건값이 2주마다 계좌에서 자동으로 조금씩 빠져나가며 은근한 스트레스가 이어질 수 있습니다.
BNPL은 왜 결제를 고통 없이 느끼게 할까?
결론부터 말씀드리자면: BNPL 서비스는 심리적인 "지불의 고통"을 마비시키도록 설계되어 있습니다.
물건을 사고 현금을 건넬 때, 우리 뇌의 고통을 느끼는 영역은 실제로 활성화됩니다. 돈이 줄어든다는 상실감을 즉각적으로 느끼는 거죠. 신용카드가 이 고통을 꽤 줄여주긴 하지만, BNPL 서비스는 아예 고통 자체를 거의 없애버립니다.
12만 원짜리 신발을 보면 뇌는 망설입니다. 하지만 오늘 결제할 금액 3만 원이라는 문구를 보면, 뇌는 이를 사소한 충동구매로 분류해 버리죠. 당장의 재정적 부담은 거의 느끼지 못한 채, 새 물건을 산다는 도파민만 듬뿍 얻게 되는 겁니다.
BNPL은 정말 무이자일까?
모든 결제일을 정확히 지킬 때만 무이자입니다. BNPL의 가장 큰 셀링 포인트는 '무이자'라는 점이고, 엄밀히 말하면 제때 다 내면 무이자가 맞습니다. 하지만 이 회사들이 자선 단체는 아니죠. 그들은 주로 두 가지 방법으로 돈을 법니다.
- 가맹점 수수료: 결제 건당 쇼핑몰에 수수료(일반 신용카드보다 보통 더 높음)를 청구합니다. 쇼핑몰들이 왜 이걸 받아들일까요? BNPL을 도입하면 고객의 평균 주문 금액이 엄청나게 늘어나기 때문입니다. 결제 금액을 나눠 낼 수 있다는 걸 알면 사람들은 장바구니에 훨씬 더 많은 물건을 담게 되니까요.
- 연체료와 이자 폭탄: 현실을 살아보면 언제든 변수가 생기기 마련입니다. 연결해 둔 체크카드 유효기간이 지났거나, 계좌 잔액이 부족해지는 경우가 생기죠. 결제가 한 번이라도 실패하는 순간, 덫이 작동합니다. 꽤 높은 연체료가 부과되고, 때로는 그동안 유예되었던 이자 전체가 한꺼번에 청구되기도 합니다.
BNPL은 예산 관리를 어떻게 망가뜨릴까?
실제와 다른 '환상 속의 예산'을 만들어 냅니다. 이것이 BNPL의 가장 위험한 점입니다.
한 달 여윳돈이 50만 원이라고 가정해 볼까요. 20만 원짜리 재킷을 한 번에 결제하면, 이제 30만 원이 남았다는 걸 명확히 알 수 있습니다. 아주 단순하죠.
하지만 BNPL로 5만 원만 결제하면, 왠지 아직도 45만 원이나 남은 것 같은 착각이 듭니다! 그래서 10만 원짜리 커피 머신을 또 2만 5천 원에 덜컥 사버리죠. 와, 그래도 42만 5천 원이 남았네요!
그 순간만큼은 자신이 꽤 부유하다고 느낄 수 있습니다. 하지만 실제로는 미래의 소득을 담보로 잡힌 것에 불과합니다. 알지도 못하는 사이에 다음 달, 다다음 달의 여윳돈까지 다 써버린 셈이죠. 막상 진짜 필요한 데 쓸 돈이 없어지면, 그 부족분을 메우려고 신용카드를 돌려 막거나 또 다른 BNPL을 이용하는 악순환에 빠질 수 있습니다.
BNPL의 악순환은 어떻게 끊을 수 있을까?
BNPL의 늪에서 빠져나오려면 단호한 결단이 필요합니다. 다음 방법이 도움이 될 수 있습니다.
- 앱 삭제하기: 스마트폰에서 클라르나(Klarna), 어펌(Affirm), 애프터페이(Afterpay) 등 관련 앱을 모두 지웁니다.
- 카드 연결 해제하기: 각 서비스에 들어가서 주거래 계좌 연결을 해제하고, 남은 할부금만 딱 맞춰 넣어둔 서브 계좌로 변경합니다.
- '24시간 보류' 규칙 만들기: 온라인에서 사고 싶은 물건이 생기면 일단 장바구니에 담아두고 창을 닫습니다. 그리고 24시간을 기다린 뒤 다시 판단합니다. 그사이 사고 싶었던 충동이 사라져 있을 수도 있습니다.
선구매 후결제 서비스 자체가 악마는 아닙니다. 하지만 우리에게 없는 돈을 쓰게 만들도록 고안된 엄청나게 강력한 심리적 도구인 것은 분명합니다. 만약 사소한 사치품들을 사느라 4~5개의 할부 결제일을 아슬아슬하게 돌려막고 있다면, 이제 한 걸음 물러나 미래의 내 월급을 되찾고, 필요하다면 재무 상담을 받아 보는 것도 방법입니다.